扫描下载APP
其它方式登录
文章实测分析PropAMM(主动做市商)在Solana、Base、Monad链上的表现,发现其通过低成本频繁重新定价、按对手方差异化收费、对AMM套利等方式持续盈利,且为散户提供更紧报价;但存在诱骗性报价问题,用户实际成交价常劣于聚合器显示价。
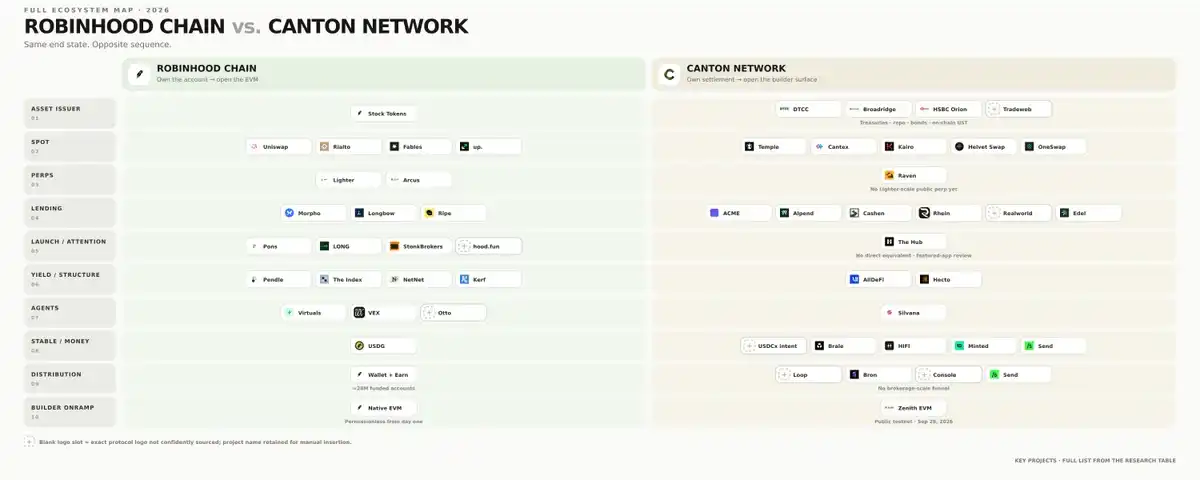
文章对比Robinhood Chain与Canton Network的发展路径:前者依托用户基础和开放生态快速吸引零售流动性,后者深耕机构结算与隐私保护,已支撑万亿级代币化国债、回购等RWA交易,但缺乏零售分发渠道和开放可组合应用层;指出Canton需优先构建机构抵押品驱动的信贷市场、接入大型零售金融平台,并按抵押品→信贷→分发→衍生品顺序演进生态。
文章聚焦x402协议驱动的AI Agent链上微支付实践,揭示其如何通过HTTP 402状态码实现机器对机器自动结算,支撑模型推理、数据API、代码审计等场景;强调稳定币降低结算成本、支付行为从试探性转向常态化基础设施使用,并指出AWS、Google、Visa等科技巨头共同推动其成为机器经济支付标准。
文章聚焦Uniswap v4核心创新Hook技术,分析其作为可编程交易池规则扩展机制的原理与应用,梳理Hookr、StonkBrokers、What The Hook等8个代表性项目在动态手续费、套利收益再分配、流动性管理等方面的实践,并警示早期项目面临的技术安全、流动性不足和代币价值脱节三重风险。
文章分析Uniswap v4 Hook生态的早期发展,梳理Hookr、StonkBrokers、What The Hook等8个围绕自定义交易规则构建的项目,探讨其在动态手续费、套利收益再分配、可编程流动性管理等方向的创新实践,并指出技术安全、流动性不足和代币价值脱节三大核心风险。
Aave在Base链上线美股代币化抵押借贷服务,支持用户以英伟达、苹果等7只科技股代币(如NVDAc、AAPLc)为抵押品借出USDC,并获DAO批准的USDC现金激励;同时通过Base官方Earn & Borrow协议嵌入第三方应用,拓展流量入口,推动其从加密原生借贷协议向链上‘股票保证金贷款’基础设施转型。
文章以Robinhood Chain上线百日为背景,探讨Meme与美股交易融合的创新尝试及其局限性,指出Meme已演变为一种面向Z世代的‘野生金融’形态,核心矛盾在于缺乏适配其高波动、碎片化特性的流动性组织机制(即‘Meme的AMM时刻’),本质是散户金融参与权的争夺与零售化金融的演进。
2026年三季度,在美伊冲突推高油价、通胀预期上升及美联储加息背景下,比特币与纳斯达克指数联动增强、与黄金脱钩;市场修复主要由比特币ETF资金流入驱动,山寨币普涨消失;RWA(真实世界资产)成为核心增量,尤以股票等RWA永续合约在Binance、Hyperliquid平台爆发式增长为标志;Robinhood Chain与Circle Arc虽上线,但链上交易仍以meme为主,真实资产上链尚处早期。
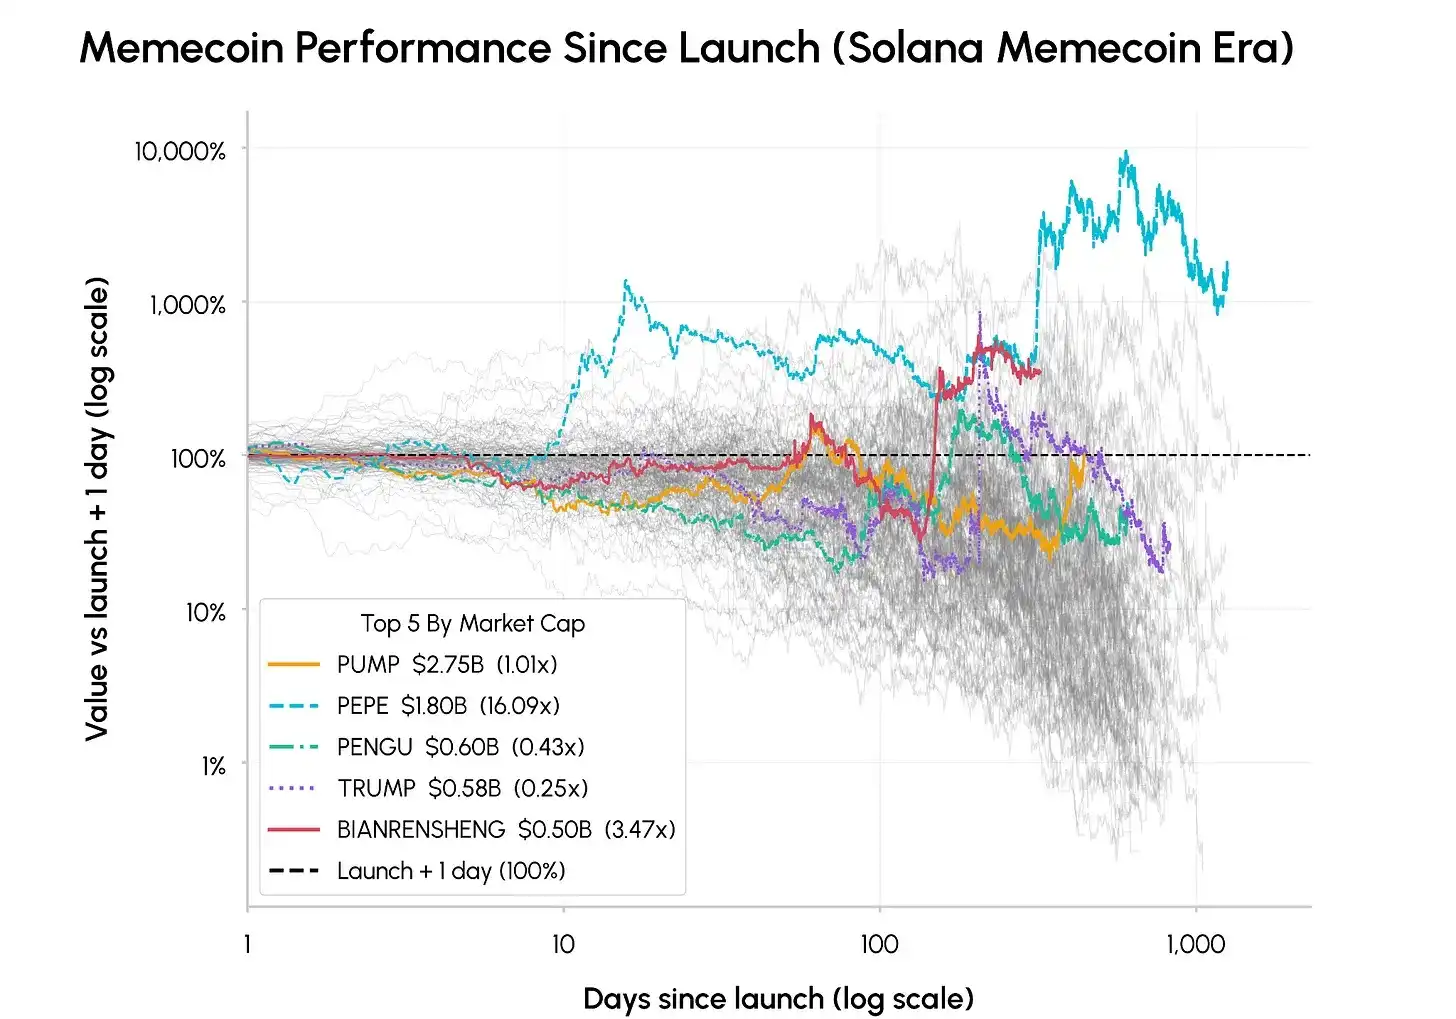
文章基于生存分析模型,对2023年12月后上线的150个Meme币样本进行量化研究,发现其从首次交易到创历史高点的中位时间为17.2天,之后中位耗时370天跌去95%市值;超半数币种当前价格较历史高点下跌超95%,仅5个仍高于首发价,揭示Meme币短期暴涨、长期归零的典型投机周期。
文章基于生存分析模型,对150个Meme币样本进行量化研究,发现其市场生命周期极短:中位数17.2天见顶,超半数币种当前价较历史高点下跌95%以上;66%仅上涨一次即长期下行;链上活跃度峰值后留存不足7%。研究揭示Meme币本质是高风险投机工具,而非价值投资标的。
predict.fun作为BNB Chain上唯一的预测市场平台,已获YZi Labs两轮投资并内嵌至币安主站与钱包,官方暗示发币在即,预计本月底至下月初启动TGE;文章基于积分总量约4.3–5亿、盘前估值7.5–10亿美元及空投比例5%–20%,测算出每积分潜在价值为0.1–0.4美元。
predict.fun作为BNB Chain上唯一的预测市场平台,即将发币,创始人暗示TGE将在本月底至下月初进行;文章基于融资背景、积分总量(约4.3–5亿)、盘前估值(7.5–10亿美元)及空投比例(5%–20%)估算出每积分价值区间为0.1至0.4美元。
Robinhood Chain正推动真实世界资产(RWA)深度融入DeFi,核心突破在于将股票转化为可组合的链上原生资产,而非简单代币化;其生态已衍生出LONG与PONS两类发行模型,并围绕流动性、路由权、规则市场(如HOOKR)和AI Agent基础设施展开布局,下一阶段关键机会在于RWA支持的借贷、期权、抵押等原生DeFi应用。
Robinhood Chain上线后曾因迷因币投机带动链上活跃度与股票代币TVL快速上升,但9月起链上活动断崖式回落,三大龙头代币普遍下跌,链上收入和TVL增长停滞,显示其当前发展高度依赖投机驱动,现实资产上链进展尚未形成独立增长动力。
报告分析代币化资产市场现状,指出当前重点已从资产上链转向构建合规、高流动性、高资本效率的二级市场。研究发现:开放准入产品主导现货交易;股票类代币换手率高而利率类产品极低;永续合约交易量远超现货;Robinhood Chain推动零售分销但持仓高度集中;机构需聚焦监管框架内的基础设施建设,如做市商、赎回机制和跨链互操作。